Domain haushalts-shop.de kaufen?
Wir ziehen mit dem Projekt
haushalts-shop.de um.
Sind Sie am Kauf der Domain
haushalts-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haushalts-shop.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Sjö&Hav Outdoor-Reinigungsmittel universell – Geschirr und Wäsche, biologisch abbaubar, 75 ml 75 mlSpezielle biologisch abbaubare Spül- und Waschmittel Sjö&Hav. Sanftes Mittel zum Geschirrspülen und Wäschewaschen, angepasst für salziges oder süßes Wasser, wirkt auch bei kaltem Wasser effektiv. Das Mittel ist duftstofffrei. Das Mittel ist biologisch abbaubar, aber um die Auswirkungen so gering wie möglich zu halten, filtern Sie das verwendete Wasser durch den Boden oder vermeiden Sie die direkte Verwendung in stehendem Gewässer. Volumen: 75 ml Inhaltsstoffe: Natriumchlorid, Glycerin, Phenoxyethanol, Zitronensäure, Natriumbenzoat, Kaliumsorbat.6,89 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Silwy Magnet Adapter Sandwich Bundle für das Fixieren von Geschirr und Küchenutensilien 5 StückMagnet Sandwich Bundle Grey Das Magnet Sandwich Bundle Grey besteht aus fünf Magnet-Adaptern, die eine fahrtsichere Lösung für das Fixieren von Geschirr bieten. Das Magnetsystem ist ideal für Teller, Schalen, Pfannen und Töpfe. Die Nano-Gel-Matte (nicht im Lieferumfang erhalten) dient als metallischer Gegenpol, ist rückstandslos entfernbar und wiederverwendbar. Die Adapter passen sich flexibel an verschiedene Oberflächen an und verhindern Klappern während der Fahrt. Details Made in Germany Magnetische Anziehungskraft für sicheres Stapeln Handwäsche empfohlen Wasserkontakt mit Magneten vermeiden Technische Daten Material: Silikon Maße Adapter (HxBxL): 6,0 x 20,5 x 20,5 cm Gewicht pro Set: 0,8 kg Lieferumfang 5 x Magnet-Adapter Hinweis: Metall-Nano-Gel-Matte nicht im Set enthalten52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sjö&Hav Outdoor-Reinigungsmittel universell – Geschirr und Wäsche, biologisch abbaubar, 75 ml 75 mlSpezielle biologisch abbaubare Spül- und Waschmittel Sjö&Hav. Sanftes Mittel zum Geschirrspülen und Wäschewaschen, angepasst für salziges oder süßes Wasser, wirkt auch bei kaltem Wasser effektiv. Das Mittel ist duftstofffrei. Das Mittel ist biologisch abbaubar, aber um die Auswirkungen so gering wie möglich zu halten, filtern Sie das verwendete Wasser durch den Boden oder vermeiden Sie die direkte Verwendung in stehendem Gewässer. Volumen: 75 ml Inhaltsstoffe: Natriumchlorid, Glycerin, Phenoxyethanol, Zitronensäure, Natriumbenzoat, Kaliumsorbat.6,89 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
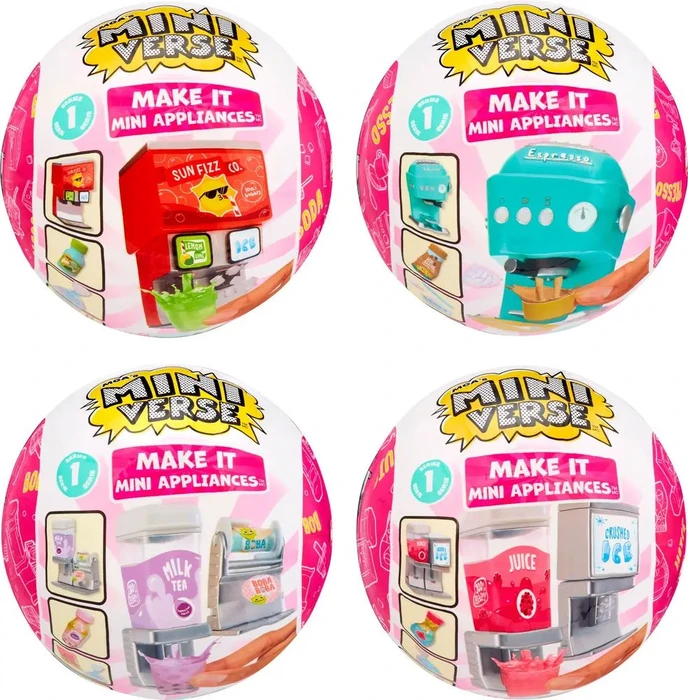
MGA Miniverse Mini HaushaltsgeräteBasteln mit Kindern in Form von Mini-Repliken, einem Mini-Gerät, 2 Küchenzubehörteilen, 2 Werkzeugen, einer Harzflasche und Zutaten für die Zubereitung eines Getränks oder Gerichts Das Bastelset für Kinder MGA Miniverse Mini-Geräte ermöglicht es Kindern, außergewöhnliche Miniaturen herzustellen. Diese Serie enthält 8 Geräte - 2 Arten von Kaffeemaschinen, 2 Arten von L11,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Löbbers, Andreas: Der Stiftung Warentest Haushalts-CheckDer Stiftung Warentest Haushalts-Check , Zeit und Geld sparen mit dem perfekt organisierten Haushalt Keine Lust auf Hausarbeit? Tätigkeiten wie Putzen, Kochen oder Wäsche waschen empfinden Sie als lästige Pflichten, die Sie möglichst schnell und bequem erledigen wollen? Dann ist dieses Buch die richtige Lektüre für Sie! Dieser Ratgeber zeigt mittels der Untersuchungserkenntnisse der Stiftung Warentest und der Expertise eines Haushaltsprofis, wie Ihnen das Organisieren rund um Haus und Wohnung locker von der Hand geht und Sie zusätzlich viel Zeit und Geld sparen können. Erfahren Sie, welche Reiniger Sie wirklich brauchen, wie Sie keine Lebensmittel mehr wegwerfen müssen und wie Wäsche zuverlässig sauber wird. Außerdem zeigen wir Ihnen, wie Sie mit einem Familienspeiseplan einen großen Beitrag zum Familienfrieden leisten und sich viel Stress beim Kochen ersparen können. In diesem Leitfaden lernen Sie den ressourcenschonenden und nachhaltigen Umgang mit Waschmitteln, Putzmitteln sowie Lebensmitteln und erhalten Spartipps für den Einkauf von der Ausstattung über energiesparende Haushaltsgeräte bis hin zu Reinigungs- und Nahrungsmitteln. Dieses Handbuch nimmt die Haushaltsführung unter den Aspekten Nachhaltigkeit, Energiesparen und Umweltschutz unter die Lupe - ein wertvoller Ratgeber für alle, die ihr zu Hause auch unter ökologischen Gesichtspunkten clever in Schuss halten möchten. Aus dem Inhalt: - Richtig Einkaufen - Haushaltsbuch, Haushaltsplan, Familienspeiseplan und Einkaufszettel - Vorratshaltung - Lebensmittel richtig lagern, Geld sparen beim Kühlen und Gefrieren - Beim Kochen Zeit und Geld sparen - Sparhelfer, effizient und energiesparend kochen, Resteküche, Saisonkalender - Richtig Putzen - Hygiene & Material für die perfekte Reinigung von Fußböden, Bad, Küche und Holzmöbeln - Richtig Waschen - Haushaltstipps zu Trocknen & Bügeln, Waschmaschinen & Trocknern, zum Schuhe reparieren Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Sport-Pleuel & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 20240823, Produktform: Kartoniert, Autoren: Löbbers, Andreas, Seitenzahl/Blattzahl: 176, Abbildungen: mit farb. Abbildungen, Grafiken und Tabellen, Keyword: aufbewahrung; diy; entfernen; familie; flecken; gerät; guide; hacks; haushaltshelfer; haushaltsprodukte; hausmittel; hausputz; heft; hilfe; kochtipps; leben; minimalismus; ordnung; planer; putzplan; sauberkeit; sparmaßnahmen; speiseplan; spülen; umweltbewusst, Fachschema: Praktische Tipps - Haushaltstipps, Fachkategorie: Familie und Gesundheit~Haushaltstipps, Warengruppe: HC/Praktische Tipps, Fachkategorie: Verbraucherberatung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 212, Breite: 163, Höhe: 15, Gewicht: 344, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.